PKD 43.23.Z — Montaż izolacji: ryczałt, VAT i kasa fiskalna 2026
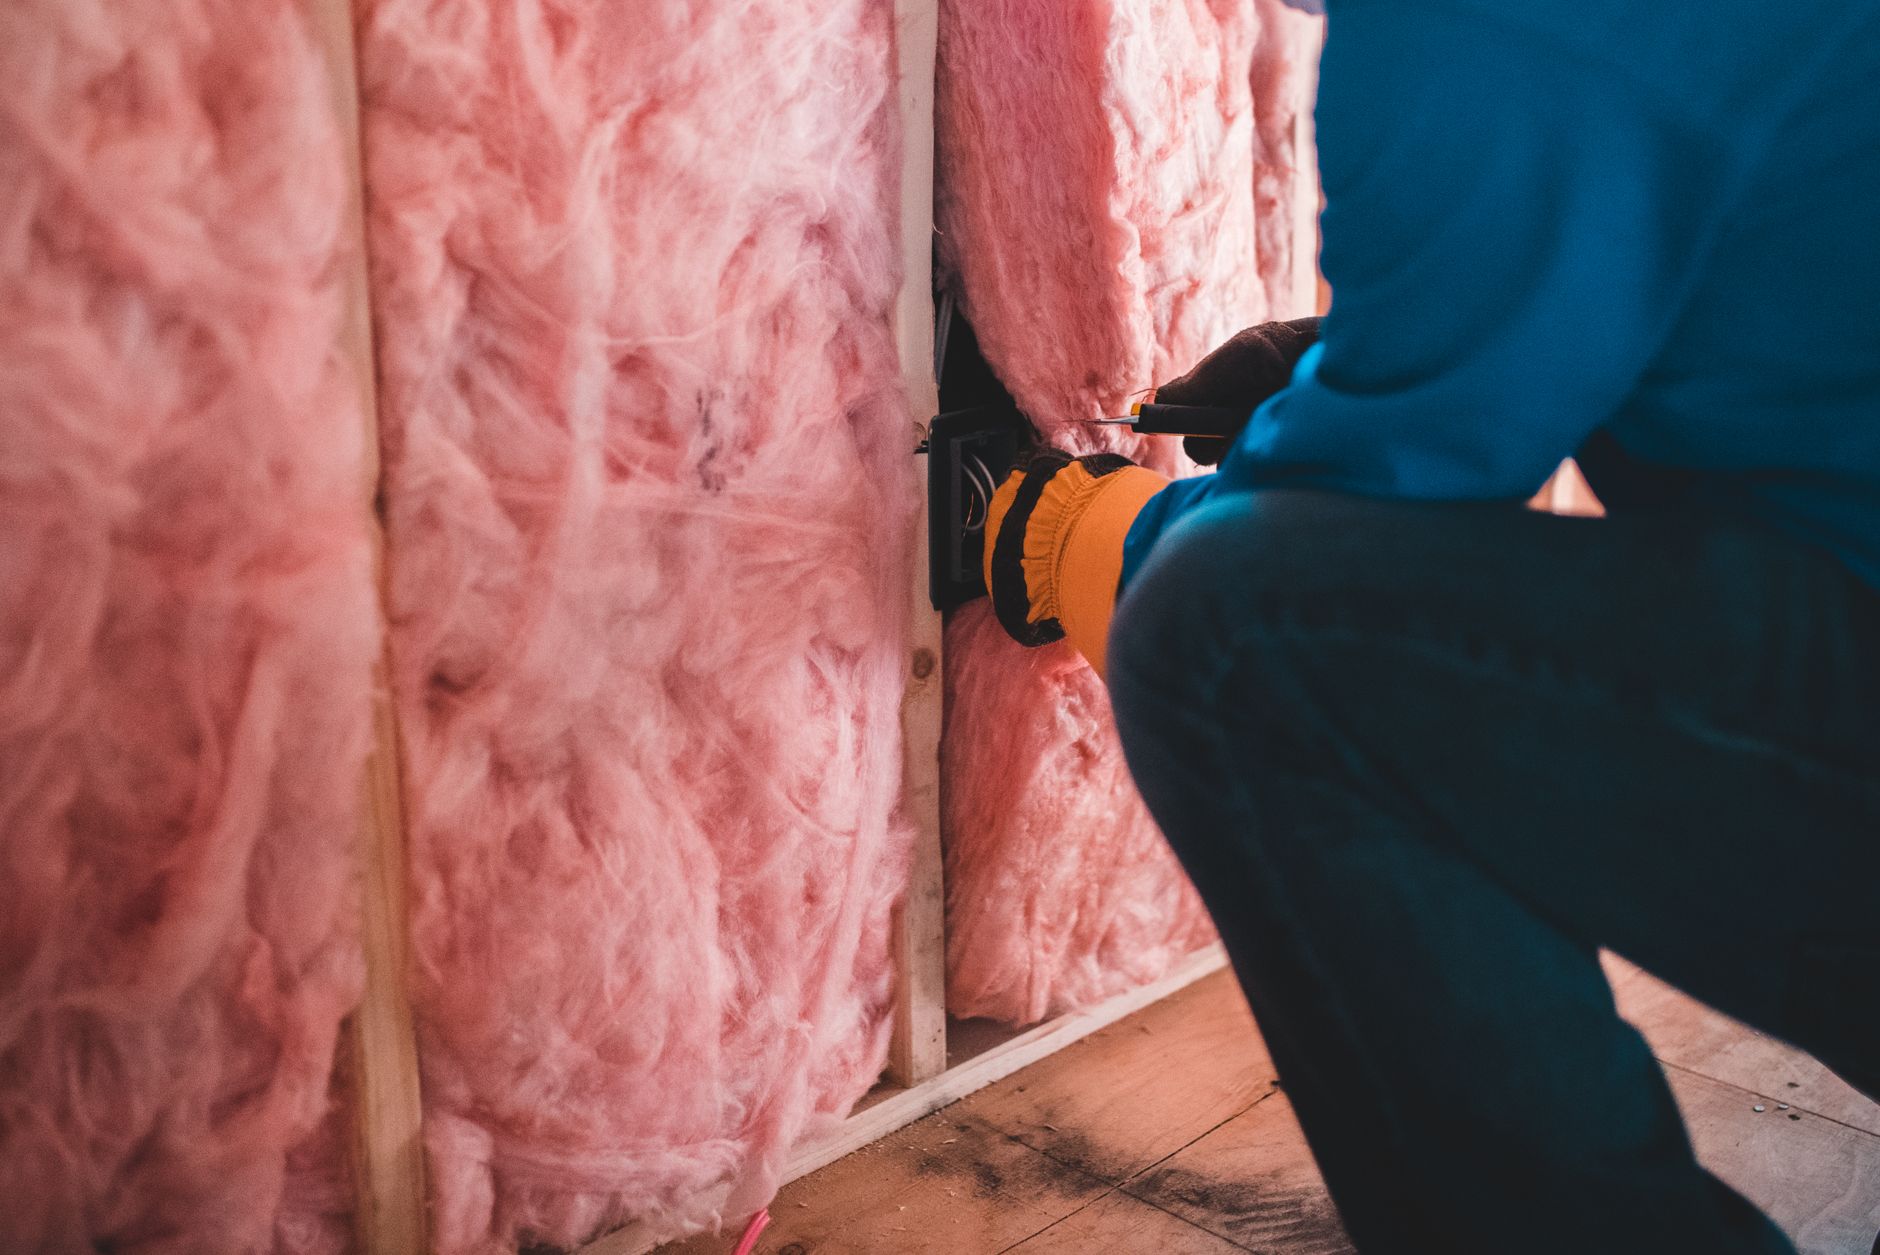
43.23.Z — montaż izolacji. GUS rozróżnia izolacje termiczne, akustyczne i przeciwwibracyjne oraz wskazane zabezpieczenia przeciwpożarowe i przeciwwilgociowe. Dla dachu istotne jest także miejsce wykonania izolacji.
Która warstwa i gdzie jest montowana?
| Rzeczywista czynność | Kod i granica zastosowania |
|---|---|
| Izolacja cieplna, akustyczna lub przeciwwibracyjna | 43.23.Z. |
| Montaż izolacyjnych paneli akustycznych | 43.23.Z. |
| Wewnętrzna izolacja dachu | 43.23.Z. |
| Zewnętrzna izolacja dachu wraz z pracami dekarskimi | 43.41.Z — GUS wyłącza z 43.23.Z zewnętrzną izolację dachów. |
| Produkcja płyt lub materiałów izolacyjnych | Kod odpowiedniej produkcji, odrębny od montażu. |
| Sama sprzedaż wełny, styropianu lub innych materiałów | Właściwa działalność handlowa. |
Przykład: izolowanie poddasza od wewnątrz i wykonywanie warstwy na zewnętrznej powierzchni dachu nie powinny być opisywane automatycznie tym samym kodem. Zapisz w ofercie rodzaj izolacji, jej lokalizację i pozostałe prace w ramach zlecenia.
Zakładasz firmę albo aktualizujesz PKD?
Po wyborze kodu uporządkuj faktury, KSeF i księgowość. wFirma możesz testować przez 30 dni.
Link afiliacyjny. Jeśli założysz konto lub skorzystasz z oferty, TwojePKD.pl może otrzymać wynagrodzenie.
Roboty, materiały i rozliczenia
Ryczałt. 5,5% dotyczy przychodów z robót budowlanych po spełnieniu warunków ryczałtu. Produkcja materiału, jego odsprzedaż albo odrębny projekt wymagają własnej oceny — nie wynikają z kodu wykonawcy izolacji.
VAT. Dla tych robót limit zwolnienia podmiotowego w 2026 r. wynosi 240 000 zł, przy spełnieniu warunków art. 113. Stawka VAT przy opodatkowanej usłudze zależy m.in. od zakresu robót i obiektu; sam numer 43.23.Z nie daje automatycznie stawki obniżonej.
Kasa fiskalna. Montaż izolacji u konsumenta podlega ocenie według art. 111 i rozporządzenia kasowego. Zweryfikuj limit, sposób zapłaty i dokumentację konkretnego zlecenia; zakup materiałów na fakturę sam nie zwalnia z ewidencji sprzedaży.
Wpis działalności w 2026 roku
Nowe wpisy stosują PKD 2025. Dla działalności oznaczonej według PKD 2007 przed 1 stycznia 2025 r. okres przejściowy zasadniczo trwa do 31 grudnia 2026 r. Kończy się wcześniej przy zmianie wpisu w CEIDG, a w KRS i REGON — przy zmianie przedmiotu działalności. Podstawa: § 2 rozporządzenia w sprawie PKD.
Źródła
GUS: wyjaśnienia i klucze przejścia PKD 2025 — zakres 43.23.Z. Porównano 8 października 2026 r.
Podatki: ustawa o ryczałcie, w szczególności art. 4, 6, 8 i 12; ustawa o VAT; rozporządzenie o zwolnieniach z kas.