PKD 10.84.Z — Produkcja przypraw: ryczałt, VAT i kasa fiskalna 2026
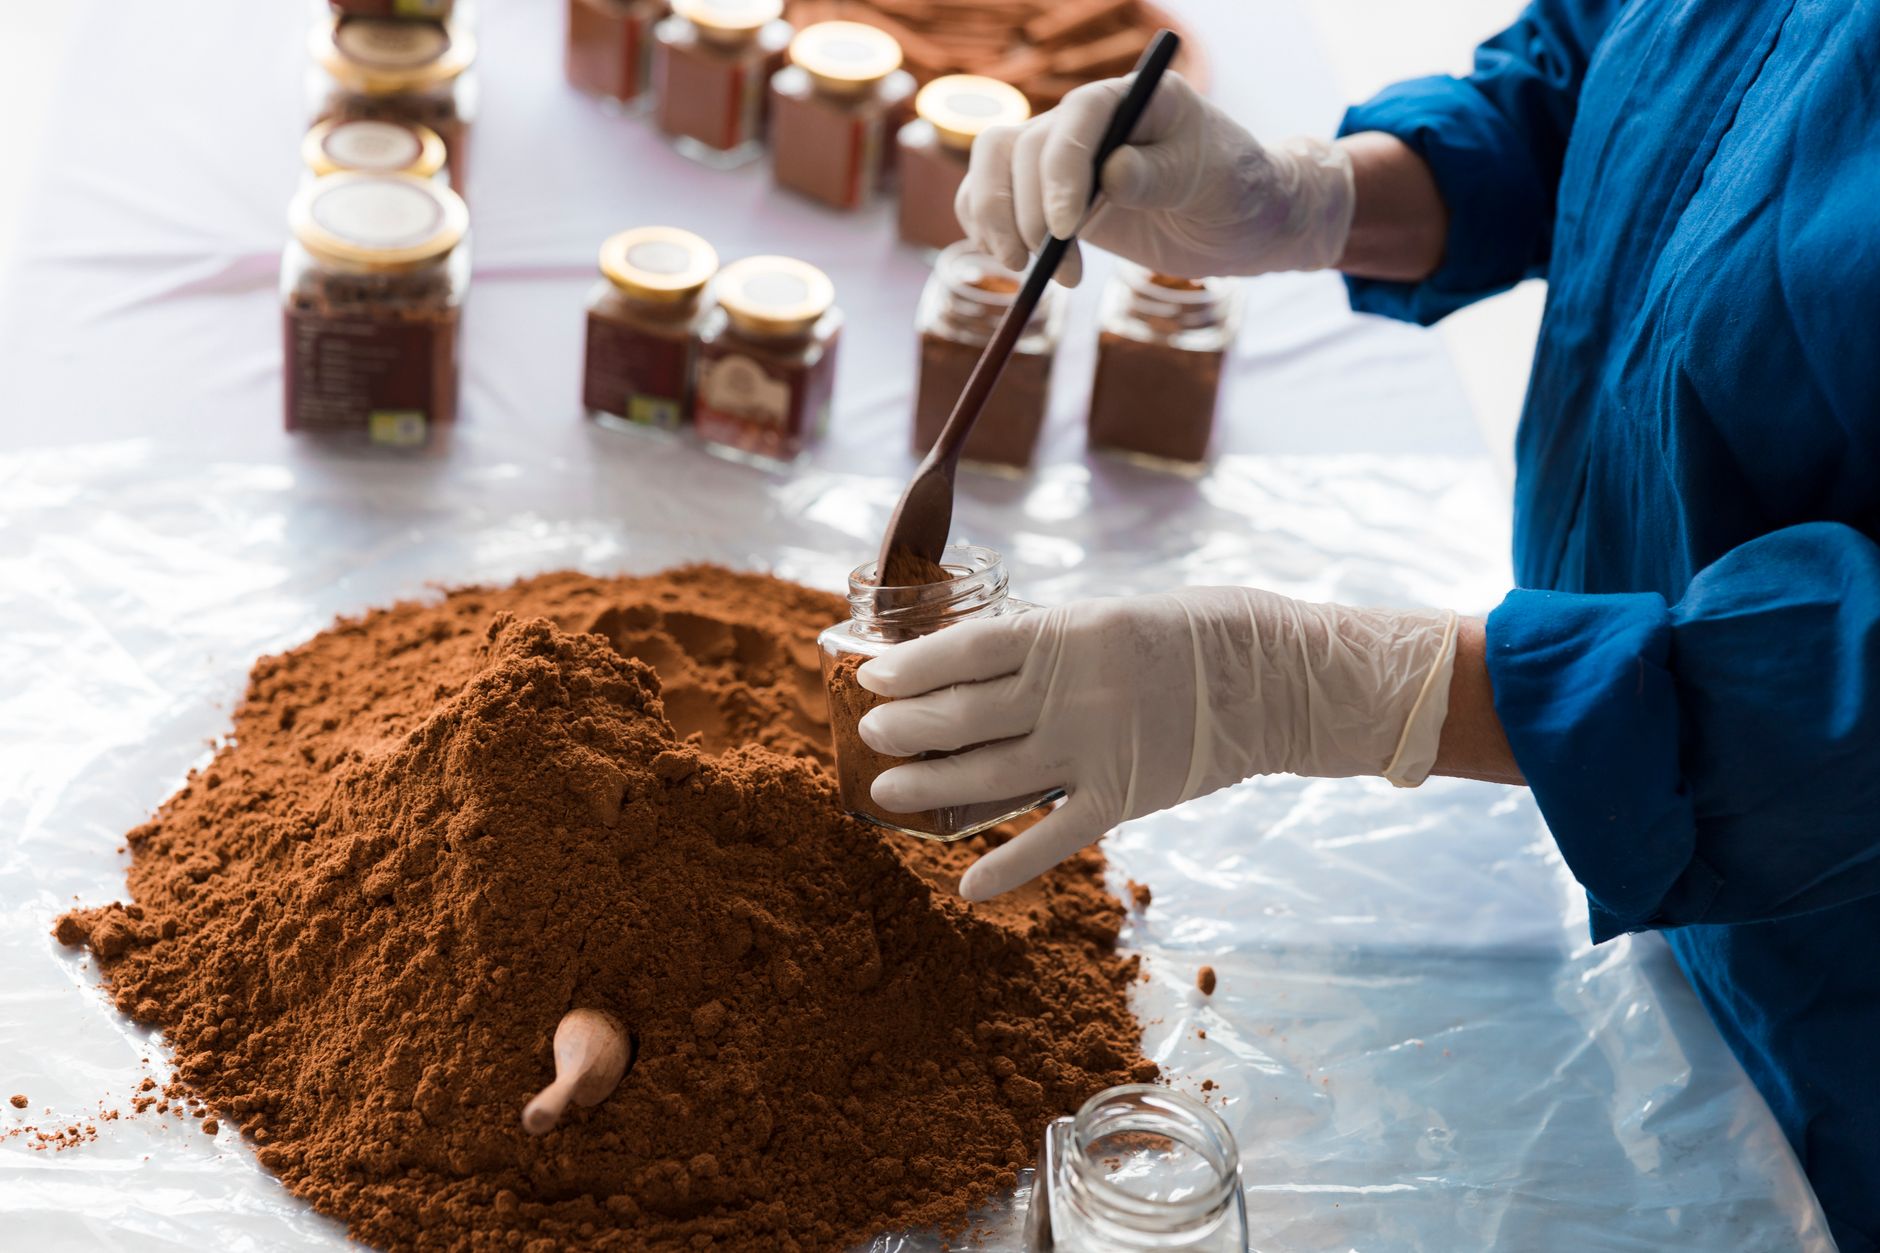
10.84.Z — produkcja przypraw. Kod obejmuje znacznie więcej niż mieszanie suchych ziół: należą tu także m.in. sosy, majonez, musztarda, ocet oraz przetwarzanie soli na sól kuchenną.
Produkt i etap przetworzenia
| Rzeczywista czynność | Kod i granica zastosowania |
|---|---|
| Mieszanki przypraw, sosy, majonez lub musztarda | 10.84.Z. |
| Ocet oraz przetwarzanie soli na sól kuchenną | 10.84.Z. |
| Suszenie, sortowanie, czyszczenie i cięcie ziół w działalności produkcyjnej | 10.84.Z; odróżnij uprawę i usługi po zbiorach. |
| Własna uprawa ziół i naturalne suszenie własnego plonu | 01.28.Z. |
| Usługowe przygotowanie ziół innego producenta po zbiorze | Porównaj 01.63.Z. |
| Odsprzedaż gotowych przypraw bez wytwarzania | Właściwy kod handlowy według modelu sprzedaży. |
Przykład: firma kupuje składniki i wytwarza autorską mieszankę przypraw — bada 10.84.Z. Rolnik sprzedający zioła z własnej uprawy nie staje się zakładem produkcji przypraw wyłącznie dlatego, że je naturalnie wysuszył. Produkcja gotowego kosmetyku lub leku z surowca zielarskiego wymaga innego zakresu.
Zakładasz firmę albo aktualizujesz PKD?
Po wyborze kodu uporządkuj faktury, KSeF i księgowość. wFirma możesz testować przez 30 dni.
Link afiliacyjny. Jeśli założysz konto lub skorzystasz z oferty, TwojePKD.pl może otrzymać wynagrodzenie.
Rozliczenia producenta przypraw
Ryczałt. Oddziel własną produkcję, przygotowanie produktów na zlecenie i odsprzedaż nieprzetworzonego towaru. Ryczałt dotyczy przychodu z konkretnej czynności, nie każdej sprzedaży pod kodem 10.84.Z.
VAT. CN produktu i jego skład mają znaczenie dla stawki VAT. Sól, sos i mieszanka przypraw nie powinny być oceniane wyłącznie przez wspólny numer PKD. Zwolnienie podmiotowe do 240 000 zł wymaga warunków art. 113.
Kasa fiskalna. Przy sprzedaży detalicznej własnych wyrobów sprawdź obowiązki dla konsumentów i rolników ryczałtowych. Sama produkcja żywności nie daje zwolnienia z kasy właściwego rolnikowi ryczałtowemu sprzedającemu swoje produkty rolne.
Wpis działalności w 2026 roku
Nowe wpisy stosują PKD 2025. Dla działalności oznaczonej według PKD 2007 przed 1 stycznia 2025 r. okres przejściowy zasadniczo trwa do 31 grudnia 2026 r. Kończy się wcześniej przy zmianie wpisu w CEIDG, a w KRS i REGON — przy zmianie przedmiotu działalności. Podstawa: § 2 rozporządzenia w sprawie PKD.
Źródła
GUS: wyjaśnienia i klucze przejścia PKD 2025 — zakres 10.84.Z. Porównano 8 października 2026 r.
Podatki: ustawa o ryczałcie, w szczególności art. 4, 6, 8 i 12; ustawa o VAT; rozporządzenie o zwolnieniach z kas.